
2022年,习近平总书记对机关事务工作作出重要指示,为新时代机关事务工作高质量发展指明了前进方向,提供了根本遵循。机关事务系统深入学习贯彻习近平总书记关于机关事务工作的重要指示精神,坚持稳中求进工作总基调,坚持勤俭办一切事业,聚焦资产管理、服务管理、经费管理等业务板块,大力推进法治化、标准化、数字化建设,逐步构建起以资产管理为基础的机关事务工作高质量发展体系,更好服务党和国家中心工作、更好服务国家治理体系和治理能力现代化。
锚定以资产管理为基础的机关事务工作高质量发展体系这个核心命题,本文引入保障函数作为分析范式,将资产、服务、经费作为基础投入要素,将法治化、标准化、数字化作为要素配置工具,将“两个更好服务”作为最终产出目标,嵌入全要素生产率标尺,从动态维度搭建理论框架和逻辑链条。基于投入产出四象限结构,分析机关事务工作不同工作形态,科学定位新时代机关事务工作的发展方位。区分外延式增长和内涵式发展,从供给侧和需求侧阐释新时代机关事务工作转型路径,为加快构建以资产管理为基础的机关事务工作高质量发展体系提供理论视角。
保障函数:新时代机关事务工作的理论框架
兵马未动,粮草先行。坚实的保障力,能催生出强大的战斗力。机关事务工作为党和人民事业发展提供重要保障,是党政机关高效运行的重要支撑,直接关系国家治理效能和经济社会发展。对机关事务工作进行理论上的抽象,可以基于生产理论,用保障函数来搭建理论框架。
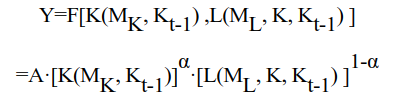
从变量含义看:Y是机关事务工作产出层面的保障效能,代表机关事务工作的保障效果和保障能力,其中,保障效果是当期产出,保障能力是长期产出的能力,是未来潜在产出的储备。K代表资产要素,是实物形态的资源要素,例如办公用房、办公用地、公务用车、办公家具、办公设备等。L代表服务要素,是劳务形态的资源要素,例如公务接待服务、公务出行服务、后勤服务等。M代表经费要素,是价值形态的资源要素,例如人员经费、公用经费、行政事业性项目经费、基本建设项目经费等。Kt-1代表历史存量资产要素,是外生变量。
从变量关系看:保障效能Y的变化取决于资产K和服务L的变化。需要说明的是,经费M不能直接形成保障效能,需要通过内部生产和外部交易等形式转换为资产或服务,才能形成保障效能,从中可以看出,机关事务工作中资产、服务、经费不是并列关系,而是资产、服务并列,经费支撑资产、服务的层次关系。资产K的变化取决于用于资产的经费MK和历史存量资产Kt-1,经费通过交易形成资产,Kt-1通过调剂形成资产。服务L的变化取决于用于服务的经费ML、当期增量资产K、历史存量资产Kt-1,其中,ML是服务的资金来源,K和Kt-1决定了需要运行维护的资产所需服务的数量。例如,新增公务用车的数量和历史存量公务用车的数量决定了公务用车运行维护服务的数量。
综合变量含义和变量关系,可以进一步分析资产在机关事务工作中的基础作用,“以资产管理为基础”具体体现在三个方面:一是决定保障效能Y的第一层次自变量有资产K和服务L,经费M属于第二层次的自变量,需要转化为资产或者服务,才能影响保障效能。二是资产K和服务L两个自变量中,增量资产和存量资产决定了需要运行维护的资产所需服务的数量,从而在一定程度上决定了服务的提供,例如,有多少接待用房,决定了能提供多少接待服务。三是资产取决于用于资产的经费和历史存量资产,在党政机关常态化过紧日子的背景下,历史存量资产发挥的作用进一步凸显。例如,以固定资产折旧年限10年为例,保持资产总量不变所需的增量资产和存量资产的比为1比9。
基于保障函数进行分析求导:
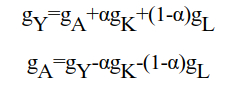
保障效能的提升取决于三个因素:一是资产要素的增速gK,二是服务要素的增速gL,三是全要素生产率的增速gA。在要素投入总量不变条件下,提升全要素生产率,是提升保障效能的关键抓手。习近平总书记多次强调,高质量发展必须着力提高全要素生产率,并将全要素生产率大幅提升作为新质生产力核心标志。在机关事务工作保障函数框架下,全要素生产率,代表在既定资产、服务、经费投入规模下,通过体制改革、制度完善、资源统筹、数字转型等手段,实现保障效能额外提升的综合水平。全要素生产率是综合衡量要素组合配置效果,评判机关事务工作高质量发展体系优劣,区分增长与发展的核心标尺。
三个阶段:新时代机关事务工作的动态运行
按照保障函数内在逻辑,机关事务工作保障效能生成的完整链条可以划分为要素投入阶段、要素配置阶段、要素产出阶段,三个阶段依次递进、循环联动。
要素投入阶段:资产、服务、经费三大业务板块,体现为保障函数的自变量K(MK, Kt-1)和L(ML, K, Kt-1),要始终坚持勤俭办一切事业要求。要素投入是保障函数运行起点,包含三大基础板块:资产管理、服务管理、经费管理,分别对实物形态资源、劳务形态资源、价值形态资源进行监督管理。三者动态转化:经费通过交易转化为资产与服务;存量资产可动态转化为经费,影响经费需求;存量资产和新增资产相互转化;新增资产和存量资产决定资产运行维护服务的数量。要素投入阶段必须始终坚持勤俭办一切事业,落实党政机关习惯过紧日子要求。勤俭办一切事业不是简单压缩保障力度、弱化履职支撑,而是减少无效投入、遏制过度保障,建立“存量调剂优先、增量投入后置”的集约节约机制。
要素配置阶段:法治化、标准化、数字化三大治理工具,体现为保障函数的函数关系F,要始终坚持稳中求进总基调。要素投入并不能自动转化为保障效能,必须依托配置机制实现要素重组优化。法治化、标准化、数字化构成机关事务三大核心配置工具,是提升全要素生产率的关键载体。法治化通过法律法规明晰各方权责,健全体制机制,划定刚性规则,破除部门本位主义带来的资源流动壁垒;标准化明确实物定额和服务标准,动态联动健全经费支出标准,消除保障不均衡问题,实现资源精准匹配需求;数字化搭建一体化智慧机关事务平台,实现资产底数动态摸清、闲置资源线上匹配、运行成本实时监测,降低资源统筹协调成本。要素配置环节必须紧紧坚持稳中求进工作总基调的原则要求,通过法治化、标准化、数字化三大工具,稳预期、树标尺、搭平台、明底线,保障党政机关有序运行,体现“稳”;同时,依托三大配置工具持续优化资源配置结构,不断提升资源配置效率,提高全要素生产率,实现“进”。
要素产出阶段:锚定“两个更好服务”主要目标,体现为保障函数的因变量Y。要素经过配置优化,最终形成保障效能的产出,产出目标可清晰凝练为“两个更好服务”——更好服务党和国家中心工作、更好服务国家治理体系和治理能力现代化。从保障函数的双重视角解读,产出包含两层价值,短期产出保障党政机关高效运转,是自转价值;长期产出提升政府治理效能,服务经济社会发展,是党和人民事业发展的重要保障,是公转价值,以“两个更好服务”作为最终评判标准,校正单纯满足机关内部运行需求的倾向。
四个象限:新时代机关事务工作的发展定位
以要素投入为横轴、要素产出为纵轴,构建四象限模型,可划分机关事务四种工作形态。一是发展型,体现为低投入、高产出:投入规模适度集约,依托高效资源配置实现高水平保障效能。二是增长型,体现为高投入、高产出:依靠持续扩大资源投入,提升保障效能,产出增长高度依赖要素投入增量。三是浪费型,体现为高投入、低产出:大量资产、服务、经费持续投入,资源闲置、重复配置,保障效能提升有限,资源低效浪费。四是紧缩型,体现为低投入、低产出:要素投入持续压缩,缺乏优化配置手段,保障效能同步下滑,难以支撑机关履职需要。
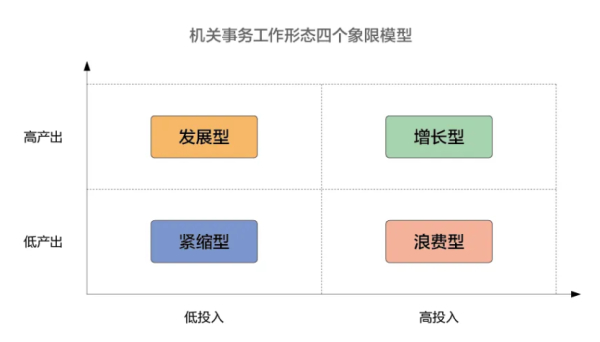
坚持勤俭办一切事业原则要求,聚焦“两个更好服务”主要目标,新时代机关事务工作要持续迈向低投入、高产出的发展型模式。一是从要素投入上做减法,坚持以人民为中心的发展思想,始终坚持勤俭办一切事业。党的性质宗旨决定,必须严控机关运行资源投入规模,杜绝铺张浪费,最大限度节约公共资源用于民生保障,客观上要求保持合理适度、较低水平的资源投入。减法的核心是减掉无效供给、过剩保障,守住过紧日子底线。二是在要素产出上做加法,锚定“两个更好服务”,支撑党政机关高效运行。加法不加在要素投入上,加在治理体系、配置能力、统筹机制上。全面推进中国式现代化,党政机关承担的改革发展稳定任务艰巨繁重,必然要求持续提升机关运行保障效能,更好服务党和国家中心工作、更好服务国家治理体系和治理能力现代化。要素投入适度从紧、产出效能持续提升,正是发展型模式核心特征。从其他模式转向发展型模式,简单依靠要素投入增减均无法实现,需要全面提升全要素生产率,通过法治化、标准化、数字化优化要素配置,在不显著扩大新增投入前提下持续提升保障产出。
两大转型:新时代机关事务工作的变革路径
区分“增长”与“发展”是高质量发展理论的关键要义。增长侧重要素投入、规模扩张;发展侧重结构优化、效率提升。过去很长一段时期,不少地区机关事务工作呈现增长型特征,依靠要素扩张提升保障效能,属于外延式增长。新时代要求转向内涵式发展,核心衡量指标就是全要素生产率持续提升,保障效能持续释放。如何从外延增长型迈向低投入、高产出的内涵发展型模式,推动机关事务工作高质量发展,需要从供给侧和需求侧共同发力转型。
以要素投入为横轴、要素产出为纵轴,基于供需分析框架,可清晰界定机关运行保障的供需结构性特征。一是机关运行保障需求曲线呈现平行于横轴的水平线性特征,充分体现党政机关运行保障需求的刚性特点。机关事务工作锚定“两个更好服务”主要目标,服务党政机关高效履职、服务国家治理有序运转,保障需求由党政机关承担的公共管理和服务职责延伸决定,具备公共性、基础性、刚性约束特征。二是机关运行保障供给曲线呈现自原点出发的正向倾斜特征,反映要素投入和要素产出的正向关联。保障效能提升需要基于资产、服务、经费等要素投入,要素投入规模与要素产出水平呈现高度正相关。
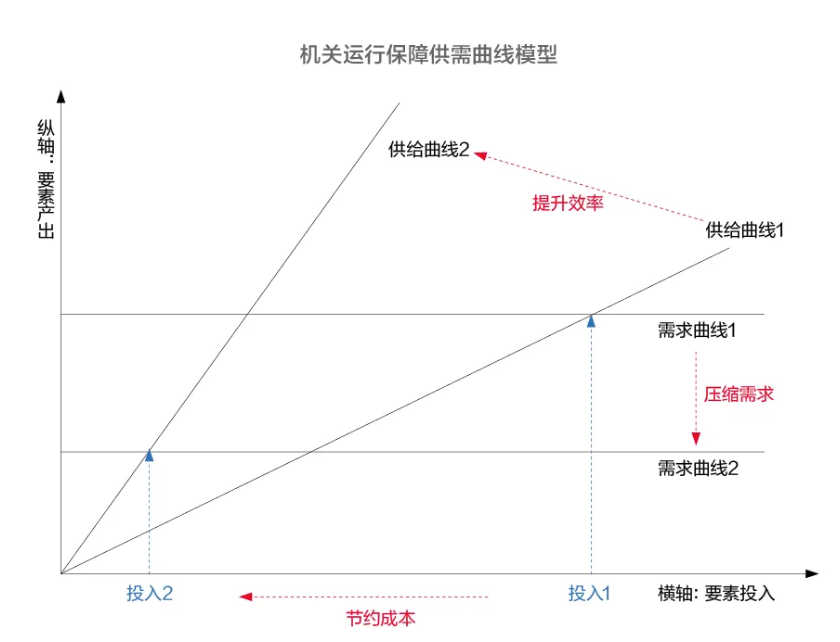
立足新时代改革发展稳定任务,机关运行保障需求持续升级,需求曲线呈现整体向上平移的动态特征,意味着机关履职所需的保障效能整体抬升。为适配更高标准的保障效能需求,传统保障体系主要依靠扩大要素投入规模实现效能提升,两者呈现同比例增长关系,整体运行逻辑处于规模扩张的增长型阶段。该模式虽能满足阶段性履职保障需求,但长期存在资源利用粗放、要素配置低效、资源沉淀闲置、运行成本高企等结构性问题。实现低投入、高产出的内涵式高质量发展,核心是依托供需双侧变革转型,重塑机关运行保障要素配置与效能产出的内在关系,通过供给曲线斜率优化、需求曲线合理纠偏,打破高投入、高产出的粗放增长惯性。
推动供给侧转型,从投入驱动型向效能提升型转变。体现为向上倾斜供给曲线,提升资源配置效率。供给侧是机关保障效能产出的载体,传统供给曲线斜率偏低,症结在于全要素生产率不高,保障效能提升高度依赖资产、服务、经费等要素规模叠加。供给侧转型的基本逻辑,是依托法治化、标准化、数字化等治理变革,重塑要素投入与效能产出的函数关系,系统性提高机关运行保障全要素生产率,提升供给曲线整体斜率,实现在要素投入增幅不大甚至适度减少的情况下,实现保障效能持续提升。供给曲线愈发陡峭,代表单位要素投入能够创造更高的保障效能,减少对增量资源的路径依赖,实现存量资源盘活,管理效能增值。
推动需求侧转型,从需求满足型向需求管理型转变。体现为合理下移需求曲线,聚焦刚性保障需求。传统保障模式秉持“被动满足全部需求”的治理逻辑,导致需求曲线长期高位运行,大量非刚性、非必要的弹性需求持续消耗公共资源,推高机关运行整体成本。需求侧转型的核心,是依托制度规范与标准约束合理下移需求曲线,且下移过程不触碰机关履职的刚性保障底线,仅对超额保障、冗余配置、重复供给、无效消耗等弹性需求进行精准管控、合理压降、规范引导。通过法治化界定保障边界、标准化明确配置定额、数字化精准甄别需求,实现需求侧从“被动满足”向“主动管理”转变,在牢牢守住履职保障刚性底线的基础上,压缩无效要素投入,降低机关运行制度性成本。
机关事务工作为党和人民事业发展提供重要保障,责任重大,意义重大。推动新时代机关事务工作从要素投入导向的外延增长型转向产出效率导向的内涵发展型,需要加快构建以资产管理为基础的机关事务工作高质量发展体系,锚定提升机关事务工作全要素生产率,统筹要素投入、要素配置、要素产出全流程,推动需求侧和供给侧共同发力转型,以体系构建更好服务党和国家中心工作、更好服务国家治理体系和治理能力现代化。
来源:《中国机关后勤》杂志2026年第9期
作者:刘伟(国家机关事务管理局政策法规司副司长)